

 होम
 चुनाव
 न्यूज़
 राजनीति
 एजुकेशन
 राज्य की खबरें
 बिजनेस
 ज्योतिष
 फोटो गैलरी
 वीडियो
 मनोरंजन
 भारत Tak
 मौसम
 टॉपिक

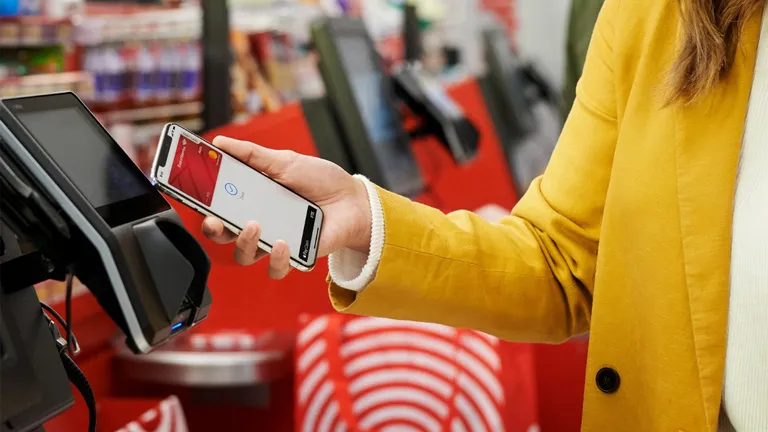
अगर आपके हाथ में आईफोन है और दुकान पर कार्ड से भुगतान करना है, तो अब बार-बार ओटीपी या पिन डालने की जरूरत नहीं होगी. आईफोन के साइड वाले बटन पर दो बार क्लिक कीजिए, फोन को भुगतान मशीन के पास टैप कीजिए और भुगतान हो जाएगा. अगर आपके पास एप्पल वॉच है, तो उससे भी भुगतान किया जा सकता है. यही अनुभव एप्पल पे देता है. अब एप्पल पे ने भारत में भी दस्तक दे दी है. 30 सितंबर 2026 को एप्पल ने भारत में अपनी भुगतान सेवा शुरू कर दी. हालांकि भारत में एप्पल पे की एंट्री सिर्फ एक नई भुगतान सेवा के आने की खबर नहीं है. असली सवाल यह है कि जिस देश में यूपीआई पहले से ही डिजिटल भुगतान का सबसे बड़ा माध्यम बन चुका है, वहां एप्पल पे की जरूरत कितनी होगी.
ADVERTISEMENT
भारत में फोनपे, गूगल पे और दूसरे मंचों के जरिए लोग कुछ ही सेकेंड में यूपीआई भुगतान कर लेते हैं. ऐसे में एप्पल पे लोगों को क्या नया देगा और क्या यह भारत में अमेरिका और यूरोप जैसी सफलता हासिल कर पाएगा. आइए आसान भाषा में समझते हैं.
भारत में Apple Pay आने में इतनी देर क्यों लगी?
एप्पल पे अमेरिका में करीब 12 साल पहले 2014 में लॉन्च हो गया था. लेकिन भारत में इसकी एंट्री के लिए कंपनी को लंबा इंतजार करना पड़ा. इसकी एक बड़ी वजह भारत में डिजिटल भुगतान से जुड़े सुरक्षा नियम थे. भारत में कार्ड से भुगतान के दौरान दो स्तर की पहचान यानी टू फैक्टर ऑथेंटिकेशन जरूरी रहा है. आसान भाषा में कहें तो सिर्फ कार्ड की जानकारी डालकर भुगतान पूरा नहीं किया जा सकता. सुरक्षा के लिए अतिरिक्त पहचान जरूरी होती है. अब तक यह काम आमतौर पर ओटीपी या पिन के जरिए होता था. जबकि एप्पल पे का मॉडल अलग है. इसमें उपयोगकर्ता को हर भुगतान के समय ओटीपी या पिन डालने की जरूरत नहीं पड़ती. एप्पल पे में फोन की पहचान और बायोमेट्रिक सुरक्षा जैसे फेस आईडी या टच आईडी का इस्तेमाल किया जाता है. यहीं भारत के नियम और एप्पल पे की तकनीक के बीच अंतर सामने आता था.
फेस आईडी ने खोला Apple Pay का रास्ता
एप्पल पे के लिए भारत में रास्ता तब आसान हुआ जब भारतीय रिजर्व बैंक ने दो स्तर की पहचान से जुड़े नियमों में बदलाव किया. नए नियमों में फेस आईडी और टच आईडी जैसी तकनीकों को भी सुरक्षित पहचान के माध्यम के तौर पर मान्यता मिली. यह बदलाव 1 अप्रैल 2026 से लागू हुआ. इसके बाद एप्पल पे के भारत में इस्तेमाल का रास्ता काफी हद तक साफ हो गया. यानी भारत में दो स्तर की सुरक्षा खत्म नहीं हुई है. सिर्फ सुरक्षा की प्रक्रिया का तरीका बदल गया है. पहले जहां ओटीपी या पिन के जरिए पहचान होती थी, वहीं अब बायोमेट्रिक पहचान भी इसका हिस्सा बन सकती है.
भारत में Apple Pay कैसे काम करेगा?
फिलहाल भारत में एप्पल पे की शुरुआत सीमित बैंक और कार्ड के साथ हुई है. अगर आपके पास एप्पल पे के लिए समर्थित एक्सिस बैंक का कार्ड है, तो सबसे पहले आईफोन में वॉलेट ऐप खोलना होगा. इसके बाद कार्ड जोड़ने का विकल्प चुनकर कार्ड की जानकारी दर्ज करनी होगी.आईफोन में मौजूद एनएफसी तकनीक कार्ड की जानकारी को पढ़ने में मदद करती है. इसके बाद कार्ड का सत्यापन किया जाता है. इसमें सीवीवी और एक बार ओटीपी के जरिए पहचान की प्रक्रिया पूरी करनी पड़ सकती है.
एक बार कार्ड एप्पल पे में जुड़ जाने के बाद हर भुगतान के समय ओटीपी डालने की जरूरत नहीं होगी. दुकान पर भुगतान करते समय आईफोन के साइड वाले बटन पर दो बार क्लिक करना होगा. इसके बाद फोन को भुगतान मशीन के पास टैप करना होगा. फेस आईडी के जरिए पहचान पूरी होने के बाद भुगतान हो जाएगा. यानी भुगतान 1 रुपये का हो या 1 लाख रुपये का. हर बार ओटीपी या पिन डालने की जरूरत नहीं होगी. एप्पल वॉच के जरिए भी इसी तरह भुगतान किया जा सकता है.
Apple Pay की सुरक्षा कितनी मजबूत है?
एप्पल पे की सबसे बड़ी खूबियों में से एक इसकी सुरक्षा और गोपनीयता को माना जाता है. एप्पल के मुताबिक भुगतान के दौरान दुकानदार या भुगतान प्रणाली के साथ आपके कार्ड का वास्तविक नंबर साझा नहीं किया जाता. इसके बजाय एक अलग डिजिटल पहचान का इस्तेमाल किया जाता है. इसे आसान भाषा में समझें तो आपका असली कार्ड नंबर भुगतान के दौरान सामने नहीं आता. उसकी जगह एक विशेष डिजिटल पहचान का इस्तेमाल होता है, जो आपके डिवाइस से जुड़ी होती है. इसका फायदा यह है कि अगर कोई भुगतान संबंधी जानकारी हासिल करने की कोशिश भी करे, तो उसे आपका वास्तविक कार्ड नंबर सीधे तौर पर नहीं मिलता. अगर आईफोन या एप्पल वॉच खो जाए, तो फाइंड माय सुविधा के जरिए एप्पल पे को लॉक किया जा सकता है. जरूरत पड़ने पर डिवाइस को दूर से मिटाने का विकल्प भी मौजूद है.
क्या हर दुकान पर चलेगा Apple Pay?
अगर दुकान की भुगतान मशीन में एनएफसी और टैप टू पे की सुविधा मौजूद है, तो वहां एप्पल पे के जरिए भुगतान किया जा सकता है. हालांकि ऑनलाइन भुगतान का तरीका थोड़ा अलग है. किसी वेबसाइट या ऐप को अपने भुगतान तंत्र में एप्पल पे को जोड़ना होगा. भारत में शुरुआत के समय कुछ ऑनलाइन मंच एप्पल पे के साथ जुड़ चुके हैं. इनमें जोमैटो, ब्लिंकिट, नायका और जेप्टो जैसे लोकप्रिय मंच शामिल हैं. हालांकि अभी एप्पल पे का ऑनलाइन स्वीकार करने वाला नेटवर्क यूपीआई की तुलना में काफी छोटा है.
Apple Pay के सामने सबसे बड़ी चुनौती है UPI
भारत में एप्पल पे की सबसे बड़ी चुनौती कोई दूसरा कार्ड भुगतान तंत्र नहीं, बल्कि यूपीआई है. यूपीआई ने भारत में डिजिटल भुगतान का तरीका ही बदल दिया है. ग्राहक दुकान पर पहुंचता है, क्यूआर कोड स्कैन करता है, रकम दर्ज करता है और भुगतान कर देता है. फोनपे, गूगल पे और दूसरे यूपीआई ऐप्स ने इस प्रक्रिया को बेहद आसान बना दिया है.ऐसे में एप्पल के सामने सबसे बड़ा सवाल यह है कि जब भारतीय ग्राहक पहले से ही कुछ सेकेंड में यूपीआई भुगतान कर रहा है, तो वह एप्पल पे का इस्तेमाल क्यों करेगा. यही वजह है कि भारत में एप्पल पे के लिए चुनौती सिर्फ तकनीक की नहीं है. चुनौती लोगों की आदत बदलने की भी है.
Apple Pay की ताकत क्या है?
एप्पल पे की सबसे बड़ी ताकत उसका आसान और सहज अनुभव हो सकता है. आईफोन इस्तेमाल करने वाले ग्राहक को भुगतान के लिए अलग से कोई ऐप खोलने की जरूरत नहीं होती. साइड बटन पर दो बार क्लिक, फेस आईडी से पहचान और भुगतान. एप्पल वॉच के साथ यह अनुभव और भी आसान हो जाता है. इसके अलावा गोपनीयता भी एप्पल पे की बड़ी ताकत हो सकती है. कंपनी लंबे समय से अपने उत्पादों में निजता को प्रमुख विशेषता के तौर पर पेश करती रही है. ऐसे ग्राहक जो क्रेडिट या डेबिट कार्ड से भुगतान करना पसंद करते हैं और अपनी कार्ड जानकारी साझा करने को लेकर ज्यादा सतर्क रहते हैं, उनके लिए एप्पल पे उपयोगी हो सकता है.
फिलहाल सिर्फ Axis Bank का समर्थन
हालांकि भारत में एप्पल पे की शुरुआत अभी सीमित है. फिलहाल एक्सिस बैंक के कार्ड इसका समर्थन कर रहे हैं. शुरुआत में वीजा और मास्टरकार्ड कार्ड को समर्थन मिला है. इसका मतलब है कि अगर आपके पास एचडीएफसी बैंक, आईसीआईसीआई बैंक या किसी दूसरे बैंक का कार्ड है, तो अभी आपको एप्पल पे पर वही सुविधा नहीं मिलेगी. आगे चलकर और बैंक एप्पल पे से जुड़ सकते हैं. लेकिन यही एप्पल के लिए सबसे अहम चुनौतियों में से एक है.
बैंक और Apple के बीच कमाई का पेंच
एप्पल पे को लेकर बैंकों और एप्पल के बीच कमाई का सवाल भी महत्वपूर्ण है. रिपोर्टों के मुताबिक बैंक कार्ड भुगतान से कुछ हिस्सा कमाते हैं. एप्पल भी अपने भुगतान तंत्र के इस्तेमाल के बदले इस कमाई में हिस्सा चाहता है. बताया जा रहा है कि कार्ड भुगतान से बैंक को मिलने वाले करीब 0.50 प्रतिशत हिस्से में से एप्पल लगभग 0.20 प्रतिशत हिस्सा चाहता है. वहीं बैंक करीब 0.10 से 0.15 प्रतिशत तक के हिस्से पर बात करना चाहते हैं. अगर बैंकों को एप्पल के साथ भुगतान की कमाई साझा करनी पड़ती है, तो उनके लिए इसे अपनाने का आर्थिक पक्ष भी महत्वपूर्ण रहेगा. शायद यही वजह है कि भारत में एप्पल पे की शुरुआत अभी सीमित बैंक के साथ हुई है.
क्या Apple Pay में UPI भी आएगा?
अब सबसे बड़ा सवाल यही है कि क्या भविष्य में एप्पल पे के साथ यूपीआई को भी जोड़ा जाएगा. फिलहाल एप्पल पे को भारत में यूपीआई का सीधा विकल्प बनाने के बजाय एक अलग भुगतान सेवा के रूप में देखा जा रहा है. यानी यूपीआई अपनी जगह रहेगा और एप्पल पे अपनी जगह. एप्पल का शुरुआती फोकस उन ग्राहकों पर हो सकता है जो आईफोन या एप्पल वॉच इस्तेमाल करते हैं और क्रेडिट या डेबिट कार्ड के जरिए भुगतान करना पसंद करते हैं. हालांकि भारत जैसे बाजार में अगर एप्पल अपने भुगतान तंत्र को और बड़ा करना चाहता है, तो ज्यादा बैंकों का समर्थन और भारतीय कार्ड नेटवर्क के साथ विस्तार बेहद महत्वपूर्ण होगा.
RuPay कार्ड का समर्थन भी अहम
भारत में एप्पल पे की सफलता के लिए रुपे कार्ड का समर्थन भी एक बड़ा मुद्दा है. शुरुआत वीजा और मास्टरकार्ड के साथ हुई है. लेकिन भारत में रुपे की मौजूदगी काफी मजबूत है. अगर एप्पल भविष्य में रुपे कार्ड को भी एप्पल पे में जोड़ने का रास्ता खोलता है, तो इससे इसकी पहुंच काफी बढ़ सकती है. इसी तरह एचडीएफसी बैंक, आईसीआईसीआई बैंक और दूसरे बड़े बैंकों के कार्ड का समर्थन मिलने पर भी एप्पल पे के उपयोगकर्ताओं की संख्या बढ़ सकती है.
भारत में Apple Pay की सफलता कितनी संभव?
एप्पल पे के लिए भारत एक बेहद अलग बाजार है. अमेरिका में जब एप्पल पे लॉन्च हुआ था, तब डिजिटल भुगतान का अनुभव आज के भारत जितना आसान और व्यापक नहीं था. एप्पल पे ने वहां कार्ड भुगतान को ज्यादा सुविधाजनक बनाने में बड़ी भूमिका निभाई. लेकिन भारत में यूपीआई पहले ही भुगतान को बेहद आसान बना चुका है. इसलिए एप्पल पे को भारत में सफल होने के लिए यूपीआई को हराने की जरूरत नहीं है. उसे अपने लिए एक अलग जगह बनानी होगी. आईफोन और एप्पल वॉच के साथ आसान भुगतान, कार्ड की जानकारी की सुरक्षा और गोपनीयता जैसे फायदे एप्पल को एक खास ग्राहक वर्ग दिला सकते हैं. लेकिन सिर्फ आईफोन उपयोगकर्ता होना पर्याप्त नहीं होगा. एप्पल को बैंक, कार्ड नेटवर्क और ऑनलाइन मंचों का अपना नेटवर्क भी तेजी से बढ़ाना होगा.
निष्कर्ष
भारत में एप्पल पे की एंट्री निश्चित तौर पर डिजिटल भुगतान की दुनिया में एक बड़ा कदम है. लेकिन यहां इसकी राह अमेरिका और यूरोप की तरह आसान नहीं होगी. भारत में पहले से यूपीआई का मजबूत नेटवर्क मौजूद है. लोग क्यूआर कोड के जरिए बेहद आसानी से भुगतान कर रहे हैं. फोनपे, गूगल पे और दूसरे ऐप्स ने यूपीआई को आम लोगों की रोजमर्रा की आदत बना दिया है. ऐसे में एप्पल पे की असली ताकत उसका सहज अनुभव, गोपनीयता और आईफोन-एप्पल वॉच के साथ उसका एकीकरण हो सकता है.
वहीं सीमित बैंक समर्थन, फिलहाल वीजा और मास्टरकार्ड तक सीमित कार्ड समर्थन, बैंकों के साथ कमाई का सवाल और रुपे कार्ड का समर्थन न होना इसकी बड़ी चुनौतियां हैं. अब नजर इस बात पर होगी कि एप्पल भारत में कितने और बैंकों को अपने साथ जोड़ता है. क्या रुपे कार्ड को समर्थन मिलता है. और क्या भविष्य में आईफोन के वॉलेट में यूपीआई के लिए भी जगह बनती है. क्योंकि भारत के डिजिटल भुगतान बाजार में सिर्फ सबसे सुरक्षित या सबसे तेज तकनीक ही नहीं जीतती. यहां जीत उसी की होगी जो सुविधा, भरोसा, नेटवर्क और भारतीय ग्राहक की आदतों को एक साथ समझ सके.
ADVERTISEMENT


