

 होम
 चुनाव
 न्यूज़
 राजनीति
 एजुकेशन
 राज्य की खबरें
 बिजनेस
 ज्योतिष
 फोटो गैलरी
 वीडियो
 मनोरंजन
 भारत Tak
 मौसम
 टॉपिक

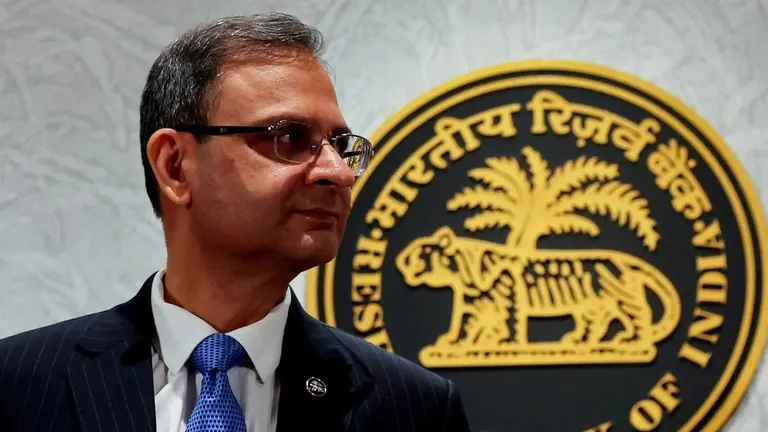
5 से 7 अक्टूबर के बीच RBI की Monetary Policy Committee यानी MPC की बैठक होने वाली है. इस बैठक से पहले सबसे बड़ा सवाल सिर्फ Repo Rate बढ़ने या न बढ़ने का नहीं है, बल्कि यह है कि अगर RBI ब्याज दर बढ़ाता है, तो आगे Rate Hike का सिलसिला कितनी दूर तक जा सकता है.
ADVERTISEMENT
कुछ रिपोर्ट्स के मुताबिक बाजार अगले एक साल में करीब 125 बेसिस पॉइंट्स तक Rate Hike की संभावना को मानकर चल रहा है. वहीं, वैश्विक ब्रोकरेज Nomura का अनुमान इससे काफी अलग है. Nomura के मुताबिक RBI अक्टूबर और दिसंबर में 25-25 बेसिस पॉइंट की बढ़ोतरी कर सकता है, यानी कुल 50 बेसिस पॉइंट. इसके बाद दरों में बढ़ोतरी रुक सकती है.
महंगाई बढ़ रही है, लेकिन क्या चिंता बहुत बड़ी है?
RBI के लिए सबसे अहम संकेत Inflation यानी महंगाई से जुड़े होंगे. Food Prices में बढ़ोतरी, महंगे Crude Oil और Middle East में तनाव के चलते आने वाले महीनों में महंगाई पर दबाव बढ़ने का खतरा है.
हालांकि Nomura का कहना है कि अभी महंगाई का दबाव पूरी Economy में व्यापक रूप से फैला हुआ नहीं दिख रहा. इसके लिए ब्रोकरेज ने Inflation Generalisation Index का हवाला दिया है.
Nomura के मुताबिक अगस्त में Index 92.6 पर रहा, जबकि इसका औसत स्तर 100 है.
इसका आसान मतलब यह है कि महंगाई कुछ खास Categories में ज्यादा दिखाई दे रही है, लेकिन Economy की बड़ी संख्या में वस्तुओं और सेवाओं में एक साथ तेज Price Rise अभी साफ तौर पर नहीं दिख रहा.
Growth भी RBI के फैसले में अहम होगी
RBI के सामने दूसरी चुनौती Economic Growth की है. ब्याज दरें ज्यादा बढ़ने से Loans महंगे हो सकते हैं, जिससे Consumption और Investment पर दबाव आ सकता है.
Nomura का Leading Index भी संकेत दे रहा है कि आने वाले समय में Growth अपने सामान्य Trend से नीचे रह सकती है.
यानी RBI के सामने दोहरी चुनौती है.
- महंगाई को काबू में रखना.
- ब्याज दरों के जरिए Growth पर ज्यादा दबाव नहीं डालना.
इसी Balance को देखते हुए Nomura सीमित Rate Hike का अनुमान लगा रहा है.
अक्टूबर और दिसंबर में 25-25 bps की बढ़ोतरी?
Nomura का मुख्य अनुमान है कि RBI अक्टूबर में 25 bps और दिसंबर में 25 bps की Rate Hike कर सकता है.
इस हिसाब से:
- अक्टूबर: 25 bps Hike.
- दिसंबर: 25 bps Hike.
- कुल बढ़ोतरी: 50 bps.
- अनुमानित Terminal Repo Rate: 5.75%.
इसके बाद फरवरी तक एक और Rate Hike की संभावना कम मानी गई है.
हालांकि यह अनुमान पूरी तरह Inflation के रास्ते पर निर्भर करेगा.
Food Inflation बिगड़ी तो बदल सकता है पूरा अनुमान
Nomura के मुताबिक सबसे बड़ा Risk Food Inflation है. अगर फसल का उत्पादन कमजोर रहता है, Food Prices उम्मीद से ज्यादा बढ़ती हैं और Crude Oil भी महंगा बना रहता है, तो Inflation का दबाव लंबे समय तक रह सकता है.
ऐसी स्थिति में RBI को ज्यादा समय तक Rates ऊंची रखनी पड़ सकती हैं.
Nomura के अनुमान के मुताबिक करीब 20% संभावना है कि एक साल में Rate Hike 75 bps से ज्यादा हो सकती है. वहीं करीब 80% संभावना उसके मुख्य Scenario की है, जिसमें दिसंबर तक कुल 50 bps की बढ़ोतरी के बाद RBI रुक सकता है.
आपकी EMI, FD और Investments पर क्या असर?
RBI की Rate Hike का असर सिर्फ शेयर बाजार तक सीमित नहीं रहता. इसका सीधा असर Loan, Deposit और Bond Market पर भी पड़ सकता है.
कुछ बड़े असर इस तरह समझिए:
- Banks: Loan Rates और Deposit Rates दोनों पर असर पड़ सकता है. इससे Banks के NIM पर भी प्रभाव पड़ेगा.
- Auto: Car और Bike Loan महंगे होने पर EMI बढ़ सकती है और Demand पर दबाव आ सकता है.
- Real Estate: Home Loan की लागत बढ़ने से Housing Demand प्रभावित हो सकती है.
- Bonds: ब्याज दरों की Expectations बदलने से Bond Yields और Prices में हलचल हो सकती है.
असली नजर Repo Rate से ज्यादा RBI की Guidance पर
5 से 7 अक्टूबर की MPC बैठक में अगर RBI 25 bps की बढ़ोतरी करता भी है, तो सिर्फ Repo Rate का नंबर पूरी तस्वीर नहीं बताएगा.
बाजार यह भी देखेगा कि RBI आगे के लिए क्या संकेत देता है. क्या दिसंबर में एक और छोटी बढ़ोतरी के बाद Rate Hike रुक सकती है, या Food Inflation और Crude Oil की वजह से ज्यादा सख्ती की जरूरत पड़ सकती है.
इसलिए इस MPC में तीन संकेत सबसे अहम रहेंगे: Food Inflation, Crude Oil और Economic Growth. इन तीनों की दिशा यह तय करने में बड़ी भूमिका निभाएगी कि RBI का Rate Hike Cycle कितना लंबा चलता है.
ADVERTISEMENT


