

 होम
 चुनाव
 न्यूज़
 राजनीति
 एजुकेशन
 राज्य की खबरें
 बिजनेस
 ज्योतिष
 फोटो गैलरी
 वीडियो
 मनोरंजन
 भारत Tak
 मौसम
 टॉपिक

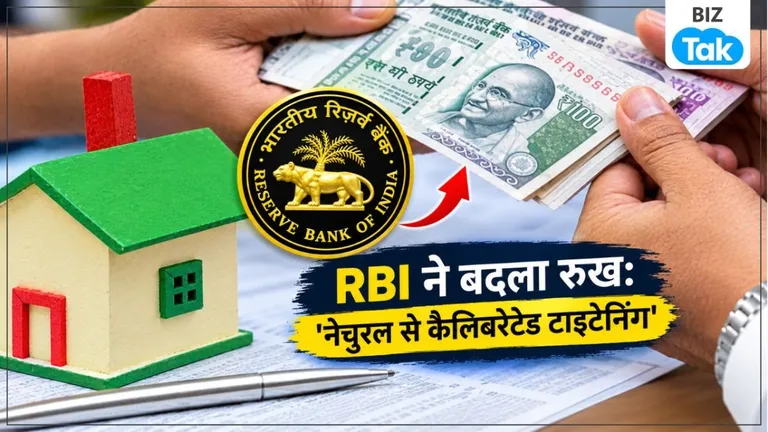
Repo Rate Hike : करीब 4 साल बाद महंगे कर्ज का झटका आया है. भारतीय रिजर्व बैंक (RBI) की मॉनेटरी पॉलिसी कमेटी (MPC) ने 7 अक्टूबर को अपना फैसला सुनाया. केंद्रीय बैंक ने रेपो रेट को 5.25 फीसदी से बढ़ाकर 5.50 फीसदी कर दिया है. ये फरवरी 2023 के बाद पहली रेपो रेट बढ़ोतरी है. साथ ही पॉलिसी रुख को 'नेचुरल' से बदलकर कैलिबरेटेड टाइटेनिंग (Calibrated Tightening) कर दिया गया है. इसका मतलब है कि जरूरत पड़ने पर आगे भी ब्याज दरें बढ़ाई जा सकती हैं.
ADVERTISEMENT
क्यों लिया गया ये फैसला?
अगस्त 2026 में खुदरा महंगाई दर 4.82 फीसदी रही थी. ये लगातार तीसरा महीना था जब महंगाई RBI के 4 फीसदी लक्ष्य से ऊपर बनी हुई थी. खाद्य वस्तुओं और ऊर्जा कीमतों में बढ़ोतरी के अलावा ये चिंता भी बढ़ रही थी कि महंगाई का दबाव अर्थव्यवस्था के दूसरे हिस्सों तक फैल सकता है. ऊंचे कच्चे तेल के दाम और वैश्विक अनिश्चितता ने भी RBI को सख्त रुख अपनाने के लिए मजबूर किया.
बाजार को पहले से थे संकेत
Reuters के सर्वे में शामिल करीब 60 फीसदी अर्थशास्त्रियों ने अक्टूबर की बैठक में 25 बेसिस पॉइंट्स की बढ़ोतरी का अनुमान लगाया था. जापानी ब्रोकरेज Nomura का अनुमान था कि RBI अक्टूबर और दिसंबर दोनों बैठकों में 25-25 बेसिस पॉइंट्स की बढ़ोतरी कर सकता है. बैंक ऑफ अमेरिका और मॉर्गन स्टेनली जैसे संस्थान भी कुल 100 बेसिस पॉइंट्स तक बढ़ोतरी की संभावना जता रहे थे. RBI ने बाजार की इन उम्मीदों को सही साबित कर दिया.
आपकी EMI पर कितना पड़ेगा असर?
रेपो रेट बढ़ने का सबसे सीधा असर फ्लोटिंग रेट वाले होम लोन, कार लोन और दूसरे रिटेल कर्जों पर पड़ता है. ज्यादातर बैंक रेपो रेट से लिंक लोन देते हैं. इसलिए रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी का मतलब है कि आपकी ब्याज दर भी करीब इतनी ही बढ़ जाएगी. उदाहरण के तौर पर मान लीजिए आपने 20 साल के लिए 50 लाख रुपये का होम लोन लिया है और आपकी मौजूदा ब्याज दर 8.50 फीसदी है.
अब अगर ये 8.75 फीसदी हो जाती है तो आपकी EMI करीब 43,400 रुपये से बढ़कर लगभग 44,200 रुपये हो जाएगी यानी हर महीने करीब 800 रुपये का अतिरिक्त बोझ पड़ेगा. अगर आने वाले महीनों में कुल 100 बेसिस पॉइंट्स की बढ़ोतरी होती है और ब्याज दर 9.50 फीसदी तक पहुंच जाती है तो ऐसी स्थिति में EMI करीब 3,200 रुपये प्रति माह तक बढ़ सकती है. वास्तविक असर आपके बैंक, लोन की अवधि, ब्याज दर के रीसेट साइकिल और लोन एग्रीमेंट पर निर्भर करेगा. ज्यादातर बैंक अगले रीसेट साइकिल में नई दर लागू करते हैं.
FD निवेशकों को मिल सकता है फायदा
ब्याज दरें बढ़ने का असर सिर्फ कर्ज लेने वालों पर नहीं पड़ता. आमतौर पर रेपो रेट बढ़ने के बाद बैंक जमा पर भी ज्यादा ब्याज देने लगते हैं. ऐसे में FD और दूसरे फिक्स्ड इनकम विकल्पों पर रिटर्न बेहतर हो सकता है. कई बैंक जल्द ही अपनी FD दरों में बढ़ोतरी का ऐलान कर सकते हैं. RBI का ये फैसला साफ संकेत देता है कि केंद्रीय बैंक महंगाई को काबू में रखने के लिए सख्ती बरतने को तैयार है. अब बाजार की नजर दिसंबर की बैठक पर टिकी रहेगी.
RBI MPC: रेपो रेट 25 बेसिस प्वाइंट बढ़ा, 5.50% हुआ ब्याज दर, अब Loan और EMI पर क्या होगा असर?
ADVERTISEMENT


