

 होम
 चुनाव
 न्यूज़
 राजनीति
 एजुकेशन
 राज्य की खबरें
 बिजनेस
 ज्योतिष
 फोटो गैलरी
 वीडियो
 मनोरंजन
 भारत Tak
 मौसम
 टॉपिक

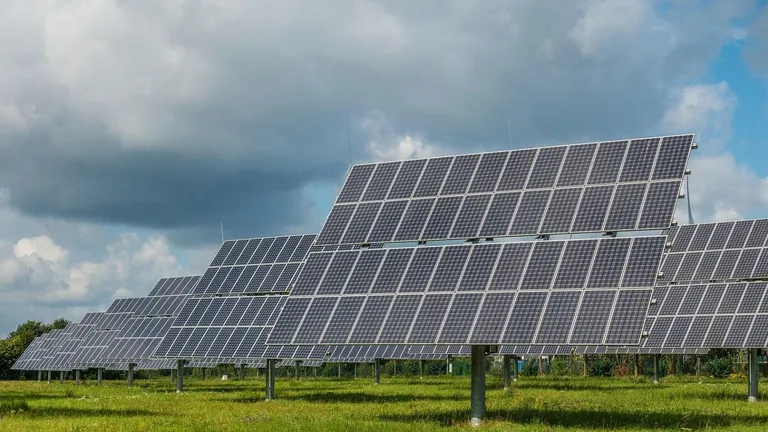
भारत में सोलर एनर्जी का कारोबार तेजी से बढ़ रहा है और इसका फायदा सोलर मैन्युफैक्चरिंग कंपनियों को भी मिल रहा है. इसी सेक्टर की कंपनी Saatvik Green Energy एक बार फिर चर्चा में है. घरेलू ब्रोकरेज फर्म मोतीलाल ओसवाल फाइनेंशियल सर्विसेज ने कंपनी के शेयर पर अपनी Buy रेटिंग बरकरार रखी है और ₹508 का टारगेट दिया है. 21 सितंबर को शेयर करीब 5 फीसदी चढ़कर ₹432.60 तक पहुंचा. ₹508 के टारगेट के मुकाबले मौजूदा स्तर से करीब 23 फीसदी की संभावित बढ़त बनती है.
ADVERTISEMENT
सोलर सेक्टर में क्यों बढ़ रही उम्मीद?
भारत में रिन्यूएबल एनर्जी खासकर सोलर पावर पर लगातार जोर बढ़ रहा है. इसके साथ सोलर मॉड्यूल और सेल की घरेलू मैन्युफैक्चरिंग की मांग भी बढ़ रही है. Saatvik Green Energy इसी कारोबार में है और कंपनी सिर्फ सोलर मॉड्यूल बनाने तक सीमित नहीं रहना चाहती. कंपनी अब सोलर सेल, मॉड्यूल, इनवर्टर, ट्रांसफॉर्मर और एनर्जी स्टोरेज जैसे कारोबार में भी विस्तार कर रही है.
कंपनी का बिजनेस क्या है?
Saatvik Green Energy मुख्य रूप से सोलर PV मॉड्यूल बनाती है. इसके मॉड्यूल का इस्तेमाल बड़े सोलर पावर प्रोजेक्ट्स में किया जाता है. कंपनी का Ambala में करीब 4.8 GW की मॉड्यूल मैन्युफैक्चरिंग क्षमता है. इसके अलावा Odisha के Gopalpur में कंपनी इंटीग्रेटेड मैन्युफैक्चरिंग प्लांट विकसित कर रही है. पहले चरण में यहां 2.4 GW सोलर सेल और 4 GW मॉड्यूल क्षमता विकसित की जा रही है. कंपनी के मुताबिक सेल उत्पादन FY27 की तीसरी तिमाही में शुरू होने की उम्मीद है.
₹9,700 करोड़ का ऑर्डर बुक
कंपनी के लिए सबसे बड़ा पॉजिटिव उसका मजबूत ऑर्डर बुक है. Motilal Oswal के मुताबिक 18 अगस्त तक कंपनी का ऑर्डर बुक करीब ₹8,200 करोड़ था. इसके बाद कंपनी को करीब ₹1,530 करोड़ के नए ऑर्डर मिले. इससे कुल ऑर्डर बुक लगभग ₹9,700 करोड़ हो गया है. ब्रोकरेज के मुताबिक यह ऑर्डर बुक FY27 के बाकी हिस्से की अनुमानित आय का करीब 100 फीसदी और FY28 की अनुमानित आय का करीब 60 फीसदी विजिबिलिटी देता है. हाल में कंपनी को SECI से ₹1,041.63 करोड़ का 600 MWp का ऑर्डर भी मिला है. इसके तहत घरेलू स्तर पर बने सोलर सेल से तैयार मॉड्यूल की सप्लाई दिसंबर 2027 तक करनी है.
सेल मैन्युफैक्चरिंग से क्यों बदलेगी कहानी?
Saatvik Green Energy के लिए सबसे बड़ा बदलाव उसका backward integration यानी कच्चे माल से लेकर तैयार प्रोडक्ट तक अपनी मैन्युफैक्चरिंग बढ़ाना है. कंपनी Odisha में पहले चरण में 2.4 GW सेल क्षमता शुरू कर रही है. इसके बाद दूसरे चरण में 3.6 GW की अतिरिक्त सेल क्षमता जोड़ने की योजना है. इससे कुल सेल मैन्युफैक्चरिंग क्षमता 6 GW हो जाएगी. कंपनी का मानना है कि खुद सेल बनाने से बाहरी सप्लायर पर निर्भरता घटेगी और मार्जिन में सुधार हो सकता है. Management ने भी कहा है कि सेल प्रोडक्शन शुरू होने के बाद FY27 की दूसरी छमाही में EBITDA में सुधार की उम्मीद है.
Motilal Oswal को क्या उम्मीद है?
Motilal Oswal का अनुमान है कि FY26 से FY28 के बीच Saatvik Green Energy के रेवेन्यू में करीब 36% CAGR और EBITDA में करीब 50% CAGR की वृद्धि हो सकती है. ब्रोकरेज का मानना है कि ऑर्डर बुक मजबूत है, आगे की आय की विजिबिलिटी अच्छी है और सेल मैन्युफैक्चरिंग शुरू होने से कंपनी के प्रोडक्ट मिक्स और मार्जिन में सुधार हो सकता है. इसी आधार पर ब्रोकरेज ने Buy रेटिंग बरकरार रखते हुए ₹508 का टारगेट दिया है.
जोखिम क्या है?
कहानी पूरी तरह एकतरफा नहीं है. कंपनी के Q1 FY27 नतीजे कमजोर रहे थे. अप्रैल-जून तिमाही में रेवेन्यू करीब ₹511 करोड़ रहा, जो पिछले साल की इसी तिमाही के ₹915.7 करोड़ से कम था. EBITDA भी घटकर करीब ₹42.5 करोड़ रह गया.इसलिए आने वाले समय में निवेशकों की नजर सिर्फ ऑर्डर बुक पर नहीं, बल्कि ऑर्डर की डिलीवरी, सेल प्लांट की शुरुआत और मार्जिन में वास्तविक सुधार पर रहेगी.
डिस्क्लेमर: ये लेख केवल जानकारी और शिक्षा के उद्देश्य से बनाया गया है. इसमें दी गई राय, ब्रोकरेज रिपोर्ट और आंकड़े सार्वजनिक रूप से उपलब्ध जानकारी पर आधारित हैं. यह किसी भी शेयर में खरीदने या बेचने की सलाह नहीं है. शेयर बाजार में निवेश जोखिमों के अधीन है. निवेश का कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकार से सलाह जरूर लें.
ADVERTISEMENT


