

 होम
 चुनाव
 न्यूज़
 राजनीति
 एजुकेशन
 राज्य की खबरें
 बिजनेस
 ज्योतिष
 फोटो गैलरी
 वीडियो
 मनोरंजन
 भारत Tak
 मौसम
 टॉपिक

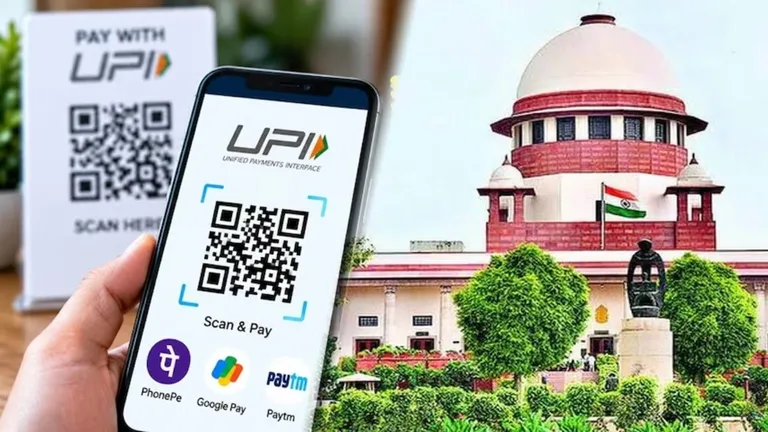
UPI MDR: UPI से पेमेंट करने वाले करोड़ों लोगों के लिए Merchant Discount Rate यानी MDR से जुड़ा मामला अब सुप्रीम कोर्ट तक पहुंच गया है. 2,000 रुपये से ज्यादा के कुछ UPI Merchant Payments पर 0.4 फीसदी MDR लागू करने की प्रस्तावित व्यवस्था को अदालत में चुनौती दी गई है. सुप्रीम कोर्ट ने फिलहाल इस व्यवस्था पर रोक लगाने से इनकार किया है, लेकिन केंद्र सरकार, RBI, NPCI और UPI Steering Committee को नोटिस जारी कर चार हफ्ते में जवाब मांगा है. इस मामले में सबसे बड़ा सवाल यही है कि UPI पर MDR की जरूरत क्यों पड़ी, यह चार्ज आखिर किससे लिया जाएगा, इसका पैसा किसे मिलेगा और इसका असर ग्राहकों तथा दुकानदारों पर किस तरह पड़ सकता है.
ADVERTISEMENT
क्या है UPI MDR ?
MDR यानी Merchant Discount Rate एक ऐसा चार्ज है जो डिजिटल पेमेंट स्वीकार करने वाले मर्चेंट से जुड़ा होता है. आसान भाषा में समझें तो जब कोई ग्राहक किसी दुकान या कारोबार को डिजिटल माध्यम से भुगतान करता है, तो पेमेंट को प्रोसेस और सेटल करने के पीछे बैंक, पेमेंट सर्विस प्रोवाइडर और दूसरे सिस्टम पार्टिसिपेंट्स का पूरा नेटवर्क काम करता है. नए फ्रेमवर्क के मुताबिक 15 अक्टूबर 2026 से 2,000 रुपये से ज्यादा के चुनिंदा UPI Merchant यानी Person-to-Merchant या P2M transactions पर 0.4 फीसदी MDR लागू होगा. हालांकि प्रति ट्रांजैक्शन MDR की अधिकतम सीमा 300 रुपये रखी गई है. उदाहरण के तौर पर अगर कोई ग्राहक किसी पात्र मर्चेंट को 10,000 रुपये का UPI पेमेंट करता है, तो 0.4 फीसदी के हिसाब से MDR 40 रुपये होगा. इसी तरह 50,000 रुपये के पेमेंट पर MDR 200 रुपये बैठेगा. अगर ट्रांजैक्शन इतना बड़ा है कि 0.4 फीसदी की गणना 300 रुपये से ज्यादा हो जाती है, तब भी MDR 300 रुपये से अधिक नहीं होगा.
हर UPI पेमेंट पर नहीं लगेगा MDR
इस व्यवस्था को लेकर सबसे ज्यादा भ्रम इसी बात को लेकर है कि क्या अब हर UPI पेमेंट पर चार्ज लगेगा. ऐसा नहीं है. Person-to-Person यानी P2P transactions इस MDR के दायरे में नहीं आते. यानी अगर आप अपने दोस्त, परिवार के किसी सदस्य या किसी दूसरे व्यक्ति को UPI से पैसे भेजते हैं, तो इस व्यवस्था के तहत MDR नहीं लगेगा. इसी तरह 2,000 रुपये तक के Merchant Payments भी MDR के दायरे से बाहर रखे गए हैं. उदाहरण के लिए अगर किसी दुकान पर आपने 1,500 रुपये का भुगतान UPI से किया, तो सिर्फ इस MDR व्यवस्था की वजह से उस पेमेंट पर 0.4 फीसदी चार्ज नहीं लगेगा. इसका मतलब यह है कि MDR का प्रस्तावित ढांचा खास तरह के बड़े Merchant UPI Payments पर केंद्रित है, न कि हर UPI ट्रांजैक्शन पर.
MDR का भुगतान कौन करेगा ?
अब सबसे अहम सवाल आता है कि अगर ग्राहक से यह रकम नहीं ली जानी है, तो MDR का असर किस पर पड़ेगा. सरकार की ओर से बताया गया है कि MDR Merchant Side का चार्ज है. यानी पात्र ट्रांजैक्शन में इसका असर मर्चेंट के पेमेंट सेटलमेंट पर पड़ सकता है. इसे एक उदाहरण से समझिए. मान लीजिए किसी इलेक्ट्रॉनिक्स स्टोर पर ग्राहक ने 50,000 रुपये का सामान खरीदा और UPI से 50,000 रुपये का भुगतान किया. अगर यह ट्रांजैक्शन MDR के दायरे में आता है, तो 0.4 फीसदी के हिसाब से MDR 200 रुपये होगा. इसका मतलब यह नहीं है कि ग्राहक को 50,200 रुपये का भुगतान करना होगा. ग्राहक का भुगतान 50,000 रुपये ही रहेगा. लेकिन MDR का असर मर्चेंट को मिलने वाली रकम के सेटलमेंट में पड़ सकता है.
छोटे कारोबारियों के लिए क्या व्यवस्था है ?
MDR की नई व्यवस्था में छोटे कारोबारियों के लिए Zero-MDR का प्रावधान भी रखा गया है. सरकार की ओर से यह बताया गया है कि करीब 96 फीसदी P2M transactions इस नए MDR से प्रभावित नहीं होंगे. इसलिए MDR को लेकर यह समझना जरूरी है कि इसका दायरा सभी दुकानदारों और सभी UPI ट्रांजैक्शन पर एक जैसा नहीं है. किस तरह का Merchant Payment इस व्यवस्था के तहत आएगा, यह तय किए गए नियमों और कैटेगरी पर निर्भर करेगा.
क्या ग्राहक से अलग से MDR लिया जा सकता है
यह सवाल भी अहम है कि अगर मर्चेंट को MDR देना पड़ रहा है, तो क्या वह इसकी भरपाई ग्राहक से कर सकता है. सरकार की ओर से कहा गया है कि MDR का बोझ ग्राहक पर अलग से नहीं डाला जाना चाहिए. यानी किसी ग्राहक से सिर्फ इसलिए अतिरिक्त 0.4 फीसदी रकम नहीं ली जानी चाहिए कि उसने UPI के जरिए भुगतान किया है. हालांकि कारोबारियों की चिंता लागत को लेकर है. अगर डिजिटल पेमेंट स्वीकार करने की लागत बढ़ती है, तो उसका असर उनके कारोबार की कुल लागत पर पड़ सकता है. यही वजह है कि MDR का मुद्दा सिर्फ पेमेंट सिस्टम तक सीमित नहीं है, बल्कि मर्चेंट इकोनॉमिक्स से भी जुड़ जाता है.
सरकार MDR क्यों लाना चाहती है
UPI का इस्तेमाल बड़े पैमाने पर होता है और इसके पीछे एक बड़ा डिजिटल पेमेंट इंफ्रास्ट्रक्चर काम करता है. इसमें बैंक, पेमेंट ऐप्स, पेमेंट प्रोसेसर, सर्वर, सिक्योरिटी सिस्टम और ट्रांजैक्शन प्रोसेसिंग से जुड़े कई हिस्सेदार शामिल हैं. सरकार का तर्क है कि इस पूरे इकोसिस्टम को लगातार चलाने, सुरक्षित रखने और उसमें जरूरी निवेश बनाए रखने के लिए एक sustainable revenue model की जरूरत है. इसी संदर्भ में MDR की व्यवस्था लाई गई है. सरकार का कहना है कि यह व्यवस्था पेमेंट इकोसिस्टम में शामिल अलग-अलग हिस्सेदारों के बीच लागत और सेटलमेंट से जुड़ी है.
क्या MDR सरकारी टैक्स है ?
MDR को लेकर सबसे बड़ा सवाल यही है कि क्या यह टैक्स या सेस है. सरकार और RBI की ओर से अदालत में रखा गया पक्ष यह है कि MDR कोई सरकारी टैक्स या सेस नहीं है. यह रकम सीधे भारत सरकार के खाते में नहीं जाती. सरकार के मुताबिक यह पेमेंट इकोसिस्टम में शामिल बैंकों और दूसरे सर्विस प्रोवाइडर्स के बीच पेमेंट प्रोसेसिंग और सेटलमेंट से जुड़ा चार्ज है. यानी इसे इस तरह नहीं समझना चाहिए कि सरकार हर UPI पेमेंट से 0.4 फीसदी टैक्स वसूलकर अपने खाते में जमा कर रही है. सरकार का कहना है कि यह पेमेंट सिस्टम के भीतर होने वाली लागत और सेटलमेंट व्यवस्था से जुड़ा चार्ज है.
सुप्रीम कोर्ट में क्यों पहुंचा मामला ?
UPI MDR की व्यवस्था को एडवोकेट अंजन दत्ता की ओर से दायर याचिका के जरिए चुनौती दी गई है. याचिका में इस व्यवस्था के कानूनी आधार और इसे लागू करने की प्रक्रिया पर सवाल उठाए गए हैं. सुनवाई के दौरान सुप्रीम कोर्ट ने भी MDR की कानूनी प्रकृति को लेकर सवाल किए. अदालत ने यह समझने की कोशिश की कि आखिर यह चार्ज किस श्रेणी में आता है. क्या इसे फीस माना जाएगा, टैक्स माना जाएगा या इसकी कोई अलग कानूनी प्रकृति है. अदालत ने यह भी जानना चाहा कि अगर इसे सरकारी टैक्स या फीस नहीं माना जा रहा है, तो इसे वसूलने का कानूनी आधार क्या है. साथ ही इससे मिलने वाली रकम किसे मिलेगी और पेमेंट सिस्टम में इसकी वास्तविक भूमिका क्या होगी, इस पर भी स्पष्टीकरण मांगा गया है.
सुप्रीम कोर्ट ने फिलहाल क्या किया ?
सुप्रीम कोर्ट ने फिलहाल MDR की व्यवस्था पर रोक लगाने से इनकार कर दिया है. हालांकि अदालत ने मामले को आगे बढ़ाते हुए केंद्र सरकार, RBI, NPCI और UPI Steering Committee को नोटिस जारी किया है. इन संबंधित पक्षों से चार हफ्ते में जवाब मांगा गया है. इसका मतलब यह है कि अभी MDR व्यवस्था की कानूनी वैधता पर अंतिम फैसला नहीं हुआ है. फिलहाल अदालत सरकार और संबंधित संस्थाओं से इस पूरे फ्रेमवर्क का कानूनी और आर्थिक आधार समझना चाहती है.
RBI की भूमिका
RBI भी इस पूरे पेमेंट इकोसिस्टम का एक अहम हिस्सा है. अदालत में RBI की ओर से यह पक्ष रखा गया है कि MDR ऐसा सरकारी चार्ज नहीं है जिसे भारत सरकार सीधे वसूलती है. पेमेंट सिस्टम में अलग-अलग बैंक और सर्विस प्रोवाइडर्स शामिल होते हैं और ट्रांजैक्शन को प्रोसेस करने तथा सेटल करने में लागत आती है. सरकार और RBI का तर्क है कि UPI जैसे बड़े डिजिटल पेमेंट सिस्टम को सुरक्षित और मजबूत बनाए रखने के लिए लगातार इंफ्रास्ट्रक्चर और टेक्नोलॉजी में निवेश जरूरी है.
NPCI की भूमिका अहम
NPCI यानी National Payments Corporation of India UPI के पेमेंट इंफ्रास्ट्रक्चर में केंद्रीय भूमिका निभाता है. UPI ट्रांजैक्शन के दौरान बैंक, पेमेंट ऐप्स और दूसरे सिस्टम पार्टिसिपेंट्स एक-दूसरे से जुड़े रहते हैं. ऐसे में पेमेंट को प्रोसेस करने से लेकर सेटलमेंट तक पूरा सिस्टम कई स्तरों पर काम करता है. इसी वजह से MDR की नई व्यवस्था को समझने के लिए सिर्फ ग्राहक और दुकानदार को देखना पर्याप्त नहीं है. बैंक, पेमेंट सर्विस प्रोवाइडर्स और NPCI जैसे सिस्टम पार्टिसिपेंट्स की भूमिका भी इस पूरी व्यवस्था में महत्वपूर्ण है.
कुछ कैटेगरी में अलग MDR हो सकता है
एक और जरूरी बात यह है कि सभी तरह के Merchant Transactions के लिए एक जैसा MDR लागू होना जरूरी नहीं है. कुछ निर्धारित कैटेगरी के लिए अलग रेट या फ्लैट रेट का प्रावधान हो सकता है, जबकि कुछ ट्रांजैक्शन Zero-MDR या अलग व्यवस्था के तहत आ सकते हैं. इसलिए यह कहना सही नहीं होगा कि अब हर UPI पेमेंट पर 0.4 फीसदी चार्ज लगेगा. प्रस्तावित व्यवस्था खास तरह के 2,000 रुपये से ज्यादा के Merchant UPI Payments से जुड़ी है.
ग्राहक, दुकानदार और सरकार के लिए क्या मायने ?
पूरे मामले को आसान भाषा में समझें तो ग्राहक के लिए सबसे अहम बात यह है कि P2P UPI payments पर MDR नहीं है और 2,000 रुपये तक के Merchant Payments भी इस व्यवस्था के दायरे में नहीं आते. दुकानदारों के लिए 2,000 रुपये से ज्यादा के पात्र Merchant Payments पर 0.4 फीसदी MDR लागू होने का प्रावधान है, जिसकी अधिकतम सीमा 300 रुपये प्रति ट्रांजैक्शन है. छोटे कारोबारियों के लिए Zero-MDR की व्यवस्था भी बताई गई है. सरकार का कहना है कि MDR टैक्स नहीं है और इससे सरकार सीधे कमाई नहीं कर रही है. सरकार के मुताबिक यह पेमेंट इकोसिस्टम में शामिल बैंकों और सर्विस प्रोवाइडर्स के बीच सेटलमेंट से जुड़ा चार्ज है. वहीं सुप्रीम कोर्ट इस बात की जांच कर रहा है कि इस व्यवस्था का कानूनी आधार क्या है और MDR की वास्तविक कानूनी प्रकृति क्या है.
15 अक्टूबर से क्या होगा ?
प्रस्तावित फ्रेमवर्क के मुताबिक 15 अक्टूबर 2026 से 2,000 रुपये से ज्यादा के चुनिंदा P2M UPI transactions पर 0.4 फीसदी MDR लागू होना है. लेकिन इस व्यवस्था को लेकर कानूनी चुनौती अब सुप्रीम कोर्ट में है. अदालत ने फिलहाल रोक नहीं लगाई है, इसलिए मामले की अगली सुनवाई और सरकार तथा संबंधित संस्थाओं के जवाब महत्वपूर्ण होंगे. फिलहाल UPI यूजर्स के लिए सबसे जरूरी बात यह है कि हर UPI पेमेंट पर कोई नया 0.4 फीसदी चार्ज लागू नहीं हुआ है. P2P पेमेंट MDR से बाहर हैं और 2,000 रुपये तक के Merchant Payments भी इस प्रस्तावित MDR के दायरे में नहीं हैं. वहीं बड़े और पात्र Merchant UPI Payments पर MDR की नई व्यवस्था पेमेंट इकोसिस्टम में एक महत्वपूर्ण बदलाव हो सकती है. अब इस व्यवस्था का कानूनी आधार, इसका वास्तविक ढांचा और इससे जुड़े पक्षों की भूमिका सुप्रीम कोर्ट के सामने स्पष्ट होगी. अदालत में आने वाले जवाबों के बाद ही इस पूरे मामले की अगली तस्वीर ज्यादा साफ होगी.
‘नो UPI डे’ का ऐलान, 500 कारोबारी संगठन MDR के खिलाफ करेंगे प्रदर्शन
ADVERTISEMENT


