

 होम
 चुनाव
 न्यूज़
 राजनीति
 एजुकेशन
 राज्य की खबरें
 बिजनेस
 ज्योतिष
 फोटो गैलरी
 वीडियो
 मनोरंजन
 भारत Tak
 मौसम
 टॉपिक

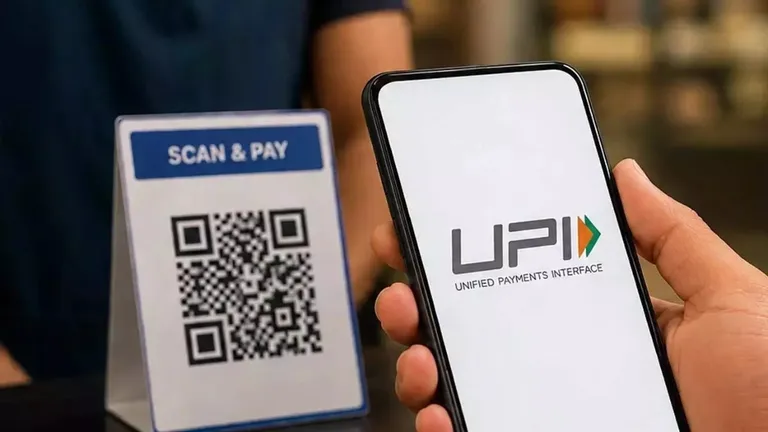
UPI को लेकर पिछले कुछ दिनों से एक सवाल तेजी से चर्चा में है. क्या अब ₹2,000 से ज्यादा का UPI पेमेंट करने पर ग्राहकों से चार्ज लिया जाएगा. अगर आप भी UPI का इस्तेमाल रोजाना करते हैं, तो इस खबर को समझना आपके लिए जरूरी है. क्योंकि ₹2,000 की लिमिट को लेकर काफी भ्रम है.
ADVERTISEMENT
सरकार के वित्त मंत्रालय की ओर से साफ किया गया है कि UPI इस्तेमाल करने वाले ग्राहकों से ₹2,000 से ज्यादा के पेमेंट पर कोई नया चार्ज नहीं लिया जा रहा है. असल बदलाव MDR यानी Merchant Discount Rate से जुड़ा है.
क्या होता है MDR
जब कोई ग्राहक किसी दुकानदार या कारोबारी को डिजिटल पेमेंट करता है, तो उस पेमेंट को पूरा करने के पीछे बैंक, पेमेंट सर्विस प्रोवाइडर और दूसरे सिस्टम काम करते हैं. इन सेवाओं के लिए मर्चेंट से जो फीस ली जाती है, उसे MDR यानी Merchant Discount Rate कहा जाता है.
सबसे महत्वपूर्ण बात यह है कि MDR को ग्राहक के लिए UPI ट्रांजैक्शन फीस नहीं समझना चाहिए. यानी ₹2,000 से ज्यादा का पेमेंट करते ही ग्राहक के खाते से अपने आप कोई UPI चार्ज नहीं कटने वाला है.
P2P UPI पेमेंट पर कोई नया चार्ज नहीं
अगर आप किसी दोस्त, रिश्तेदार या किसी दूसरे व्यक्ति को UPI के जरिए पैसे भेजते हैं, तो इसे P2P यानी Person-to-Person पेमेंट कहा जाता है.
ऐसे पेमेंट में आप ₹1,000 भेजें, ₹5,000 भेजें या ₹50,000. सरकार के मुताबिक इन पेमेंट्स पर कोई नया UPI चार्ज नहीं लगाया गया है.
P2P पेमेंट्स UPI के कुल ट्रांजैक्शन वैल्यू का करीब 70 फीसदी हिस्सा हैं और ये MDR के इस फ्रेमवर्क से बाहर हैं.
दुकानदार को ₹2,000 तक का UPI पेमेंट फ्री रहेगा.
अब बात करते हैं मर्चेंट यानी दुकानदार या कारोबारी को किए जाने वाले पेमेंट की.
अगर आप किसी मर्चेंट को ₹2,000 तक का UPI पेमेंट करते हैं, तो वह फ्री रहेगा. सरकार का अनुमान है कि करीब 96 फीसदी मर्चेंट UPI ट्रांजैक्शन इस बदलाव से प्रभावित नहीं होंगे.
इसकी वजह यह है कि या तो ये पेमेंट ₹2,000 से कम हैं या फिर छोटे मर्चेंट्स के लिए Zero-MDR व्यवस्था के तहत आते हैं.
हालांकि, कुछ खास Person-to-Merchant यानी P2M ट्रांजैक्शन, जो ₹2,000 से ऊपर हैं, उन पर नया MDR लागू होगा. इसकी दर 0.4 फीसदी रखी गई है.
₹3,000 के UPI पेमेंट पर कितना MDR
इसे एक उदाहरण से समझिए. अगर आप किसी मर्चेंट को ₹3,000 का पेमेंट करते हैं, तो 0.4 फीसदी के हिसाब से MDR ₹12 होगा.
इसी तरह ₹50,000 के पेमेंट पर MDR ₹200 होगा.
अगर पेमेंट ₹1 लाख का है, तो 0.4 फीसदी के हिसाब से रकम ₹400 बनती है. लेकिन यहां ₹300 की अधिकतम सीमा यानी कैप लागू होगी. यानी ₹1 लाख के ट्रांजैक्शन पर MDR ₹300 से ज्यादा नहीं होगा.
लेकिन यहां सबसे जरूरी बात यह है कि इसका मतलब यह नहीं है कि दुकानदार आपके ₹3,000 के बिल के ऊपर ₹12 जोड़कर आपसे UPI चार्ज के नाम पर वसूल सकता है. MDR को ग्राहक के लिए UPI इस्तेमाल करने की फीस के तौर पर नहीं समझना चाहिए.
रेलवे, टेलीकॉम और फ्यूल जैसे सेक्टर के लिए अलग MDR.
नए ढांचे में कुछ खास सेक्टर के लिए अलग दर रखी गई है.
रेलवे, टेलीकॉम, इंश्योरेंस, फ्यूल और कृषि से जुड़े इनपुट जैसे जरूरी क्षेत्रों में ₹2,000 से ऊपर के ट्रांजैक्शन पर ₹5 का फ्लैट MDR लागू होगा.
वहीं म्यूचुअल फंड, सिक्योरिटीज और स्टॉकब्रोकर से जुड़े पेमेंट्स पर MDR 0.02 फीसदी होगा. इसकी अधिकतम सीमा ₹300 रखी गई है.
UPI से लिंक Credit Card पर क्या बदलेगा
अब आते हैं उस हिस्से पर, जिसे लेकर Credit Card इस्तेमाल करने वाले लोगों के बीच सबसे ज्यादा सवाल हैं.
नया 0.4 फीसदी MDR सीधे तौर पर हर उस UPI पेमेंट पर लागू नहीं माना जाना चाहिए, जो Credit Card के जरिए किया गया है.
दरअसल, बैंक अकाउंट से सीधे होने वाले UPI पेमेंट और Credit-linked UPI payment अलग तरीके से ट्रीट किए जाते हैं.
खास तौर पर RuPay Credit Card को UPI से लिंक करके किए गए पेमेंट अलग कार्ड नियमों के तहत आते हैं.
इसलिए सिर्फ इसलिए कि आपने ₹2,000 से ज्यादा का पेमेंट किया है, यह मान लेना सही नहीं होगा कि आपके RuPay Credit Card वाले UPI पेमेंट पर अपने आप 0.4 फीसदी चार्ज जुड़ जाएगा.
Cashback और Reward Points का क्या होगा
UPI पेमेंट फ्री होने का मतलब यह नहीं है कि हर UPI ट्रांजैक्शन पर cashback या reward points मिलना जरूरी है.
Cashback और rewards आमतौर पर बैंक, पेमेंट ऐप या मर्चेंट की promotional schemes होती हैं. किसी प्लेटफॉर्म पर cashback मिल सकता है, जबकि किसी दूसरे प्लेटफॉर्म पर coupon, scratch card या reward points दिए जा सकते हैं.
इन ऑफर्स के साथ कई शर्तें भी हो सकती हैं. जैसे minimum spending, किसी खास merchant पर पेमेंट या reward की validity period.
इसलिए नया MDR framework अपने आप आपके cashback या reward points को न तो खत्म करता है और न ही इनकी कोई गारंटी देता है.
अगर आप किसी Credit Card को खास तौर पर cashback या reward points के लिए UPI से इस्तेमाल करते हैं, तो पेमेंट करने से पहले अपने कार्ड के reward programme की terms and conditions जरूर देख लें.
तो आखिर आम UPI यूजर के लिए क्या बदला
पूरे मामले को आसान भाषा में समझें तो ₹2,000 पार करते ही UPI पर ग्राहक से कोई नया चार्ज नहीं लग रहा है.
बड़े मर्चेंट ट्रांजैक्शन के मामले में payment ecosystem के अंदर MDR का नियम बदला है. बैंक अकाउंट से किए जाने वाले कुछ बड़े merchant UPI payments पर यह MDR लागू हो सकता है.
लेकिन इसका मतलब यह नहीं है कि अब हर ग्राहक को ₹2,000 से ज्यादा का UPI पेमेंट करने पर अलग से फीस देनी होगी.
इसलिए अगली बार जब आप QR Code स्कैन करके ₹2,000 से ज्यादा का पेमेंट करें, तो सिर्फ इस वजह से परेशान होने की जरूरत नहीं है कि रकम ₹2,000 के पार चली गई है.
असल में यह समझना जरूरी है कि पेमेंट किस तरह का है, पैसा कहां से जा रहा है और उस ट्रांजैक्शन पर कौन-सा नियम लागू होता है.
यानी UPI की कहानी में ₹2,000 ऐसी दीवार नहीं है, जिसे पार करते ही ग्राहक की जेब से चार्ज कटने लगे.
ADVERTISEMENT


