
Mahanadi Coalfields IPO: ₹10 हजार करोड़ का मुनाफा, Coal India की 'गोल्ड माइन' कंपनी में निवेश का मौका ?
महानदी कोलफील्ड्स का 8,981 करोड़ रुपये का आईपीओ पूरा ओएफएस है. निवेश से पहले प्राइस बैंड, मुनाफे में गिरावट, जीएमपी, सही कीमत और सभी बड़े जोखिम जरूर समझें.
ADVERTISEMENT

न्यूज़ हाइलाइट्स
देश के कुल कोयला उत्पादन में कंपनी की हिस्सेदारी करीब 21 फीसदी है
बीते दो साल में कंपनी की आय और शुद्ध मुनाफा लगातार घटा है
पहली छमाही के ताजा नतीजों में आय और मुनाफा सुधरा है
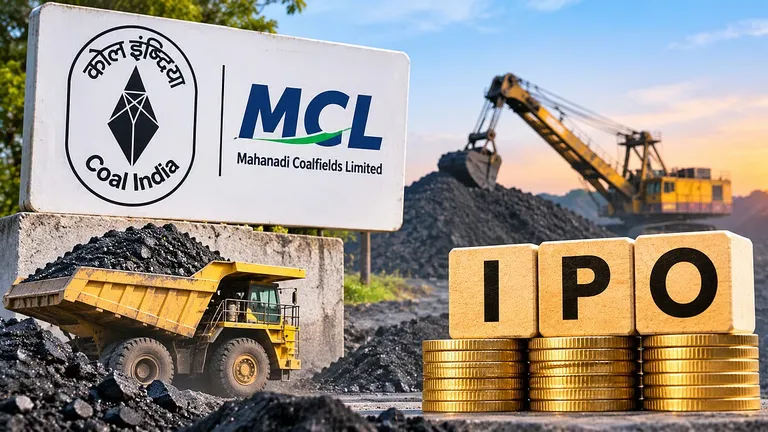
एक ऐसी सरकारी कंपनी, जो हर साल 10 हजार करोड़ रुपये से ज्यादा का मुनाफा कमाती है. देश के कुल कोयला उत्पादन में जिसकी हिस्सेदारी करीब 21 फीसदी है और जिसका IPO करीब 8.4 गुना के P/E पर आ रहा है. हम बात कर रहे हैं Coal India की सब्सिडियरी Mahanadi Coalfields यानी MCL की. कंपनी का करीब 8,981 करोड़ रुपये का IPO 19 नवंबर को खुल चुका है.
पहली नजर में कंपनी के आंकड़े मजबूत नजर आते हैं. बड़े संस्थागत निवेशकों ने भी इसमें दिलचस्पी दिखाई है. LIC ने करीब 568 करोड़ रुपये और Nippon Life ने लगभग 500 करोड़ रुपये के शेयर खरीदे हैं. लेकिन इस IPO में एक बड़ा पेंच भी है. इससे MCL को कोई पैसा नहीं मिलने वाला. इसके अलावा, कंपनी का रेवेन्यू और मुनाफा पिछले दो साल से घट रहा है. ऐसे में सवाल है कि क्या यह IPO लंबी अवधि के निवेशकों के लिए अच्छा मौका है?
Mahanadi Coalfields IPO की पूरी डिटेल
MCL का IPO 19 नवंबर से 23 नवंबर तक खुला रहेगा. कंपनी ने इसका प्राइस बैंड 129 से 136 रुपये प्रति शेयर तय किया है. एक लॉट में 110 शेयर हैं. यानी अपर प्राइस बैंड पर रिटेल निवेशकों को कम से कम 14,960 रुपये लगाने होंगे.
इस इश्यू के जरिए करीब 8,981 करोड़ रुपये जुटाए जा रहे हैं. हालांकि, यह पूरी तरह Offer for Sale यानी OFS है.
-
Coal India अपनी 10 फीसदी हिस्सेदारी बेच रही है.
करीब 66.18 करोड़ शेयर बाजार में उतारे जा रहे हैं.
IPO से मिलने वाला पूरा पैसा Coal India को मिलेगा, MCL को नहीं.
लिस्टिंग के बाद भी Coal India के पास MCL की 90 फीसदी हिस्सेदारी बनी रहेगी.
इसलिए यह समझना जरूरी है कि निवेशक सीधे MCL के कारोबार में विस्तार के लिए पैसा नहीं लगा रहे, बल्कि Coal India की हिस्सेदारी खरीद रहे हैं.
कितना बड़ा है MCL का कारोबार?
Mahanadi Coalfields की शुरुआत 1992 में हुई थी. यह ओडिशा के Talcher और Ib Valley कोयला क्षेत्रों में काम करती है. कंपनी मुख्य रूप से नॉन-कोकिंग कोयले का उत्पादन और बिक्री करती है, जिसका इस्तेमाल बिजली बनाने के साथ-साथ सीमेंट, एल्युमिनियम और स्पंज आयरन जैसे उद्योगों में होता है.
कंपनी के कारोबार का आकार इन आंकड़ों से समझा जा सकता है:
-
FY26 में कोयला उत्पादन: 218.31 मिलियन टन.
देश के कुल कोयला उत्पादन में हिस्सेदारी: करीब 21 फीसदी.
Coal India के कुल उत्पादन में योगदान: करीब 28.4 फीसदी.
ऑडिटेड कोयला भंडार: करीब 9.84 अरब टन.
यानी MCL की बाजार में मजबूत मौजूदगी है. लेकिन बड़ा कारोबार होना अपने आप में अच्छे निवेश की गारंटी नहीं है. यह देखना भी जरूरी है कि कंपनी की कमाई किस दिशा में जा रही है.
रेवेन्यू और मुनाफे में गिरावट, लेकिन मार्जिन मजबूत
MCL का रेवेन्यू FY24 में 31,634 करोड़ रुपये था, जो FY25 में घटकर 31,353 करोड़ और FY26 में 30,550 करोड़ रुपये रह गया. मुनाफे में भी गिरावट आई है.
-
FY24 में नेट प्रॉफिट: 11,842 करोड़ रुपये.
FY25 में नेट प्रॉफिट: 10,825 करोड़ रुपये.
FY26 में नेट प्रॉफिट: 10,698 करोड़ रुपये.
हालांकि, कंपनी की प्रॉफिटेबिलिटी अब भी मजबूत है. FY26 में ऑपरेटिंग EBITDA मार्जिन करीब 41.7 फीसदी और नेट प्रॉफिट मार्जिन 31.6 फीसदी रहा.
ताजा आंकड़ों में सुधार के संकेत भी हैं. FY27 की पहली छमाही में रेवेन्यू बढ़कर 16,093 करोड़ रुपये और नेट प्रॉफिट 4,881 करोड़ रुपये रहा. पिछले साल की समान अवधि में ये आंकड़े क्रमशः 14,725 करोड़ और 4,574 करोड़ रुपये थे. निवेशकों के लिए अब यह देखना अहम होगा कि यह सुधार आगे भी कायम रहता है या नहीं.
क्या IPO का वैल्यूएशन आकर्षक है?
अपर प्राइस बैंड पर MCL का P/E करीब 8.4 गुना बैठता है. कुछ ब्रोकरेज रिपोर्ट्स में मेटल और माइनिंग सेक्टर की चुनिंदा कंपनियों का औसत P/E करीब 11.6 गुना बताया गया है. इस लिहाज से MCL सस्ती नजर आ सकती है.
लेकिन इसकी तुलना अपने प्रमुख साथियों से करें तो तस्वीर थोड़ी अलग है.
-
MCL का P/E: करीब 8.4 गुना.
Coal India का P/E: करीब 8 गुना.
NMDC का P/E: करीब 8.5 गुना.
यानी MCL अपने पैरेंट Coal India और NMDC के मुकाबले बहुत सस्ते वैल्यूएशन पर नहीं मिल रही. दूसरी तरफ, FY26 में कंपनी का Return on Net Worth करीब 53.8 फीसदी रहा है.
डिविडेंड के मामले में भी कंपनी आकर्षक दिखती है. PL Capital के मुताबिक, IPO के अपर प्राइस बैंड पर इसकी अनुमानित डिविडेंड यील्ड करीब 8.5 फीसदी बैठती है. PL Capital और Anand Rathi Research दोनों ने लंबी अवधि के नजरिए से IPO को सब्सक्राइब करने की राय दी है. हालांकि, डिविडेंड यील्ड भविष्य में मिलने वाले भुगतान की गारंटी नहीं है. यह कंपनी के मुनाफे और बोर्ड के फैसले पर निर्भर करेगी.
निवेश से पहले इन चार जोखिमों को समझें
कंपनी के मजबूत आंकड़ों के बावजूद कुछ जोखिम हैं, जिन्हें नजरअंदाज नहीं किया जा सकता.
1. कोयले पर ज्यादा निर्भरता: कंपनी की बिक्री में करीब 97 फीसदी हिस्सा नॉन-कोकिंग कोयले का है. यानी कारोबार काफी हद तक बिजली और थर्मल पावर की मांग पर निर्भर है.
2. बड़े ग्राहकों पर निर्भरता: बिक्री का करीब 68.6 फीसदी हिस्सा पावर यूटिलिटीज और इंडिपेंडेंट पावर प्रोड्यूसर्स को जाता है. वहीं, टॉप 10 ग्राहक कंपनी की कुल आय में करीब 56 फीसदी योगदान देते हैं.
3. पर्यावरण और नियामकीय जोखिम: जमीन अधिग्रहण, पर्यावरण मंजूरी और स्थानीय पुनर्वास जैसे मुद्दे खनन परियोजनाओं में देरी कर सकते हैं. कंपनी के RHP में पर्यावरण संबंधी नोटिस और संभावित देनदारियों का भी जिक्र है. हालांकि, इन्हें अंतिम देनदारी नहीं माना जाना चाहिए.
4. कोयले का भविष्य: भारत में बिजली की मांग बढ़ रही है, लेकिन दूसरी तरफ रिन्यूएबल एनर्जी की क्षमता भी बढ़ रही है. लंबे समय में इसका कोयले की मांग पर क्या असर होगा, यह निवेशकों के लिए अहम सवाल है.
MCL IPO का GMP कितना है?
19 नवंबर के आंकड़ों के मुताबिक, MCL का ग्रे मार्केट प्रीमियम घटकर करीब 3.10 रुपये रह गया था. इस हिसाब से संभावित लिस्टिंग भाव करीब 139.10 रुपये बनता है, जो 136 रुपये के अपर प्राइस बैंड से लगभग 2.28 फीसदी ऊपर है.
हालांकि, GMP अनौपचारिक बाजार का संकेत है. यह लिस्टिंग भाव या मुनाफे की गारंटी नहीं देता और इसमें तेजी से बदलाव हो सकता है.
निवेशकों को क्या करना चाहिए?
MCL एक बड़ी सरकारी कोयला कंपनी है, जिसके पास मजबूत उत्पादन क्षमता, बड़े भंडार और अच्छा मुनाफा कमाने का रिकॉर्ड है. मजबूत मार्जिन और संभावित डिविडेंड यील्ड लंबी अवधि के निवेशकों को आकर्षित कर सकते हैं.
लेकिन दूसरी तरफ, पिछले दो साल में रेवेन्यू और मुनाफे में गिरावट आई है. कारोबार की निर्भरता नॉन-कोकिंग कोयले और कुछ बड़े ग्राहकों पर है. साथ ही, 8.4 गुना P/E पर इसे अपने साथियों के मुकाबले बहुत सस्ता कहना भी सही नहीं होगा.
इसलिए सिर्फ कंपनी के मुनाफे या कम P/E को देखकर निवेश का फैसला करना ठीक नहीं है. असली सवाल यह है कि आने वाले वर्षों में MCL अपनी कमाई को कितना टिकाऊ रख पाएगी और उसमें कितनी बढ़ोतरी कर सकेगी. निवेश से पहले IPO के सभी जोखिमों को समझें और जरूरत पड़ने पर अपने वित्तीय सलाहकार से राय लें.