
Swiggy के शेयर में 14% की बड़ी गिरावट, 52 हफ्ते के निचले स्तर पर पहुंचा स्टॉक; ब्रोकरेज ने भी घटाए टारगेट
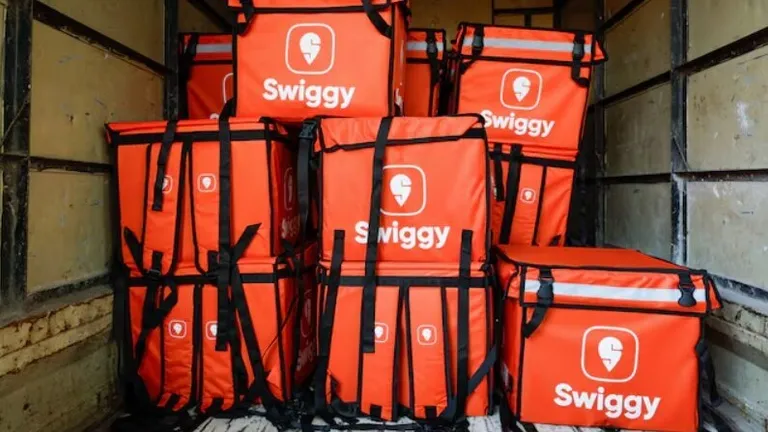
Swiggy Share Price: स्विगी का शेयर 13.8 फीसदी तक गिरकर 52 हफ्ते के निचले स्तर 182.20 रुपये पर पहुंचा. सितंबर तिमाही में कंपनी का घाटा सालाना आधार पर घटकर 922 करोड़ रुपये रहा, लेकिन जून तिमाही के मुकाबले बढ़ गया। जानिए Instamart की ग्रोथ, शेयर में गिरावट की वजह और Jefferies, Nomura समेत बड़े ब्रोकरेज के नए टारगेट प्राइस
ADVERTISEMENT

न्यूज़ हाइलाइट्स
Swiggy का शेयर 13.8% तक टूटा
52 हफ्ते के निचले स्तर पर पहुंचा शेयर का भाव
सितंबर तिमाही में 922 करोड़ रुपये का घाटा
Jefferies ने ₹330 का टारगेट दिया
फूड डिलीवरी और क्विक कॉमर्स कंपनी स्विगी के शेयरों में शुक्रवार को भारी बिकवाली देखने को मिली. कंपनी का घाटा पिछले साल के मुकाबले कम हुआ, लेकिन जून तिमाही की तुलना में बढ़ गया. इसके अलावा, कंपनी के ऑपरेटिंग घाटे में बढ़ोतरी और क्विक कॉमर्स कारोबार में मुनाफे की राह लंबी होने की चिंता ने निवेशकों का भरोसा कमजोर किया.BSE पर स्विगी का शेयर 13.8 फीसदी तक गिरकर 182.20 रुपये पर पहुंच गया, जो इसका 52 हफ्ते का निचला स्तर है.
Swiggy के नतीजों में क्या रहा खास?
स्विगी का सितंबर तिमाही में कंसोलिडेटेड घाटा घटकर 922 करोड़ रुपये रहा. पिछले साल की समान तिमाही में कंपनी को 1,092 करोड़ रुपये का घाटा हुआ था. यानी सालाना आधार पर घाटे में कमी आई है.हालांकि, पिछली जून तिमाही में कंपनी का घाटा 792 करोड़ रुपये था. इस लिहाज से तिमाही आधार पर घाटा बढ़ा है.कंपनी की ऑपरेशंस से होने वाली आय सालाना आधार पर 36 फीसदी बढ़कर 7,571 करोड़ रुपये हो गई. लेकिन एडजस्टेड EBITDA घाटा भी बढ़कर 760 करोड़ रुपये पहुंच गया, जबकि पिछले साल की समान तिमाही में यह 695 करोड़ रुपये था.EBITDA से कंपनी के ऑपरेटिंग प्रदर्शन का अंदाजा मिलता है. इसमें घाटा बढ़ने का मतलब है कि कारोबार से होने वाली कमाई और खर्च के बीच का अंतर बढ़ रहा है.
Instamart की ग्रोथ के बावजूद क्यों बढ़ी चिंता?
स्विगी के क्विक कॉमर्स कारोबार इंस्टामार्ट की ग्रॉस ऑर्डर वैल्यू यानी GOV सितंबर तिमाही में सालाना आधार पर 31 फीसदी बढ़कर 9,230 करोड़ रुपये हो गया. पिछले साल की समान तिमाही में ये 7,022 करोड़ रुपये था.GOV का मतलब प्लेटफॉर्म पर पूरे हुए ऑर्डर की कुल कीमत से है. इसमें बढ़ोतरी कारोबार के विस्तार का संकेत देती है, लेकिन इससे अपने आप मुनाफा बढ़ना तय नहीं होता.निवेशकों की चिंता यह है कि इंस्टामार्ट की ग्रोथ के बावजूद कंपनी को क्विक कॉमर्स कारोबार में मुनाफा कमाने में कितना समय लगेगा. इस सेगमेंट में प्रतिस्पर्धा और ग्रोथ पर होने वाला खर्च कंपनी के वित्तीय प्रदर्शन पर दबाव डाल रहे हैं.
Jefferies ने घटाया टारगेट, 330 रुपये का लक्ष्य
ब्रोकरेज फर्म जैफरीज ने स्विगी का टारगेट प्राइस घटाकर 330 रुपये कर दिया है. ब्रोकरेज के मुताबिक, कंपनी का एडजस्टेड EBITDA घाटा तीन तिमाहियों के उच्च स्तर पर पहुंचना चिंता की बात है.Jefferies का मानना है कि मौजूदा शेयर भाव में कंपनी के फूड डिलीवरी कारोबार और उसके पास मौजूद नकदी की पूरी वैल्यू शामिल नहीं है. हालांकि, क्विक कॉमर्स कारोबार में घाटा कम करना कंपनी के लिए अहम होगा.ब्रोकरेज ने स्विगी को हाई रिस्क, हाई रिवॉर्ड वाला शेयर बताया है. इसका मतलब है कि कंपनी में आगे बढ़ने की संभावना है, लेकिन जोखिम भी काफी ज्यादा है.
Nomura और Bernstein ने भी घटाए टारगेट
नोमुरा ने स्विगी पर Buy रेटिंग बरकरार रखते हुए टारगेट प्राइस 435 रुपये से घटाकर 300 रुपये कर दिया है. ब्रोकरेज को अगले 12 महीनों में कंपनी के ऑपरेटिंग मार्जिन में सुधार सीमित रहने की आशंका है.नोमुरा के मुताबिक, कंपनी का फूड डिलीवरी कारोबार नकदी पैदा करने वाला बिजनेस बना रह सकता है. लेकिन क्विक कॉमर्स में प्रतिस्पर्धा और मुनाफे की चुनौती बनी हुई है.वहीं, बर्नस्टीन ने आउटपरफॉर्म रेटिंग बरकरार रखी है, लेकिन टारगेट प्राइस 430 रुपये से घटाकर 350 रुपये कर दिया है. ब्रोकरेज के मुताबिक स्विगी के फूड डिलीवरी कारोबार की सालाना GOV ग्रोथ करीब 18 फीसदी रही, जबकि Eternal यानी Zomato के लिए यह करीब 21.5 फीसदी थी. बर्नस्टीन ने इंस्टामार्ट के प्रदर्शन और मुनाफे तक पहुंचने में लगने वाले समय को लेकर निवेशकों की बढ़ती चिंता की ओर भी इशारा किया.
Motilal Oswal को Instamart से उम्मीद कम
Motilal Oswal ने स्विगी का टारगेट प्राइस घटाकर 280 रुपये कर दिया है. ब्रोकरेज के मुताबिक, इंस्टामार्ट की ग्रोथ उम्मीद से कमजोर रही है और कारोबार को मुनाफे में लाने में पहले के अनुमान से ज्यादा समय लग सकता है.ब्रोकरेज ने वित्त वर्ष 2026 से 2030 के बीच कंपनी के NOV यानी नेट ऑर्डर वैल्यू की अनुमानित सालाना ग्रोथ को 38 फीसदी से घटाकर 32 फीसदी कर दिया है.मोतीलाल ओसवाल का मानना है कि इंस्टामार्ट की धीमी ग्रोथ से लागत के मुकाबले कमाई बढ़ने में देरी हो सकती है. हालांकि, ब्रोकरेज ने यह भी कहा कि स्विगी के फूड डिलीवरी कारोबार और ब्रांड की अपनी लंबी अवधि की अहमियत है.
Elara Capital ने दी Buy रेटिंग
इलारा कैपिटल ने स्विगी की रेटिंग एक्युमुलेट से बढ़ाकर Buy कर दी है. हालांकि, ब्रोकरेज ने टारगेट प्राइस 350 रुपये से घटाकर 300 रुपये कर दिया है. इलारा के मुताबिक, पिछले तीन महीनों में शेयर की कीमत करीब 22 फीसदी गिर चुकी है. ब्रोकरेज का मानना है कि कंपनी के फूड डिलीवरी कारोबार और नेट कैश की वैल्यू को देखें, तो बाजार फिलहाल इंस्टामार्ट को बहुत कम या शून्य वैल्यू दे रहा है.हालांकि, यह ब्रोकरेज का आकलन है, कंपनी के कारोबार की वास्तविक वैल्यू का निश्चित आंकड़ा नहीं.
Swiggy के निवेशकों के लिए क्या है संकेत?
स्विगी के सामने सबसे बड़ी चुनौती फूड डिलीवरी कारोबार की ग्रोथ बनाए रखने के साथ इंस्टामार्ट के घाटे को कम करने की है. कंपनी की आय में अच्छी बढ़ोतरी हुई है, लेकिन तिमाही आधार पर घाटा बढ़ना और ऑपरेटिंग घाटे का ऊंचे स्तर पर बने रहना निवेशकों के लिए चिंता का विषय है.ब्रोकरेज के टारगेट प्राइस 280 रुपये से 350 रुपये के बीच हैं, लेकिन इन अनुमानों में भी कटौती की गई है. ऐसे में केवल टारगेट प्राइस देखकर निवेश का फैसला करना जोखिम भरा हो सकता है. निवेशकों के लिए यह देखना अहम होगा कि आने वाली तिमाहियों में इंस्टामार्ट का घाटा कितना घटता है, फूड डिलीवरी कारोबार की ग्रोथ कैसी रहती है और कंपनी मुनाफे की दिशा में कितनी तेजी से आगे बढ़ती है.
डिस्क्लेमर: ये केवल जानकारी और शिक्षा के उद्देश्य से बनाया गया है. इसमें दी गई राय, ब्रोकरेज रिपोर्ट और आंकड़े सार्वजनिक रूप से उपलब्ध जानकारी पर आधारित हैं. यह किसी भी शेयर में खरीदने या बेचने की सलाह नहीं है. शेयर बाजार में निवेश जोखिमों के अधीन है. निवेश का कोई भी फैसला लेने से पहले अपने वित्तीय सलाहकार से सलाह जरूर लें.