

 होम
 चुनाव
 न्यूज़
 राजनीति
 एजुकेशन
 राज्य की खबरें
 बिजनेस
 ज्योतिष
 फोटो गैलरी
 वीडियो
 मनोरंजन
 भारत Tak
 मौसम
 टॉपिक

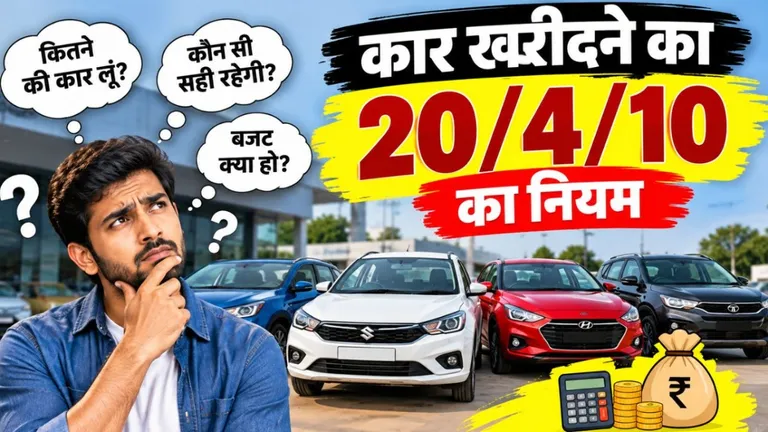
कार खरीदने का निर्णय जमीन और घर खरीदने से ज्यादा अहम होता है. वजह है जमीन और घर आपके निवेश को बढ़ाता पर कार नहीं. इसलिए शौक के दबाव में कोई भ्हाी निर्णय आपकी दूसरी जरूरतों पर भारी पड़ सकता है. अब सवाल ये है कि कार खरीदने से पहले उसका बजट, डाऊन पेमेंट, EMI और मंथली खर्च की लकीरें कैसे खींचे ? यहां अधिकांश लोग फंसते हैं और भविष्य पर सबकुछ डालकर फौरी तौर पर निर्णय ले लेते हैं. शुरूआती दिनों में कार में घूमना तो अच्छा लगता है पर जैसे ही वो आपके मंथली बजट की बैंड बजाती है तो उसपर सवारी भी नागवार गुजरने लगती है. इस खबर में हम आपको कार खरीदने से पहले बजट की सीमा रेखा खींचने, डॉउन पेमेंट से लेकर EMI के भी सीमा रेखा खींचने वाले फार्मूले के बारे में बताने जा रहे हैं.
ADVERTISEMENT
इस पूरे मामले को समझते हैं नवीन की कहानी से. नवीन एक निजी कंपनी में काम करते हैं. उनकी वार्षिक तनख्वाह 12 लाख रुपए इन हैंड है. यानी 1 लाख रुपए मंथली. नवीन के परिवार में पत्नी, माता-पिता और एक बेटी है. वो एक फैमिली कार लेना चाहते हैं. कार वो लोन पर लेना चाहते हैं पर कार का अधिकतम बजट क्या हो, डाऊन पेमेंट कितना हो, मंथली EMI कितनी हो और कार का पेट्रोल और मेंटिनेंस खर्च कितना हो...ऐसे सवालों में वो उलझ चुके हैं. तो आइए नवीन के सवालों का जवाब हम 20/4/10 के रूल से देते हैं. इसके साथ 50% का नियम भी समझ लेते हैं.
पहले समझ लेते हैं 50 फीसदी वाला नियम
ये नियम कार का बजट तय करता है. नवीन को अपनी कार का अधिकतम बजट क्या रखना चाहिए, इसका जवाब 50 फीसदी का रूल बताएगा. नवीन की सालाना सैलरी 12 लाख है. इसका 50% यानी 6 लाख रुपए तक वो कार ले सकते हैं. इससे ऊपर के बजट में जाएंगे तो मंथली खर्चों में उनके ऊपर दबाव बढ़ेगा. हालांकि 20/4/10 के नियम को 50% वाले से टैली करके हम प्रॉपर बजट निकाल सकते हैं.
क्या है 20/4/10 का नियम ?
20/4/10 का नियम कहता है कि कार का डाऊन पेमेंट सालाना सैलरी का न्यूनतम 20 फीसदी रखें. यानी नवीन को अपनी कार के बजट (6 लाख) का 20 फीसदी 1 लाख 20 हजार रुपए कम से कम डाऊन पेमेंट के लिए रखना चाहिए. EMI अधिकतम 4 साल के लिए हो तो ये अच्छा माना जाता है. इससे ज्यादा का टाइम पीरियड कार के प्राइज को बेवजह बढ़ा देता है. कार खरीदने भर से नहीं होता है. हर महीने उसके ईंधन पर खर्च, कार का मेंटिनेंस कॉस्ट भी है जो नवीन की सैलरी से ही जाएगा. यहां नवीन को इसपर अपनी सैलरी का 10 फीसदी यानी 10 हजार से ज्यादा नहीं रखना चाहिए. अब सवाल ये है कि EMI की मैक्सिम लिमिट कितनी हो ?
10 फीसदी का रूल बताएगा EMI की अपर लिमिट
कई बार लोग कहते हैं कि EMI तो मैंने 15 हजार मंथली करा ली, कोई कहता है 20 हजार मंथली करा ली. पर क्या आपने मंथली खर्चों का गुणा-गणित बैठाया है या यूं ही EMI कमिट कर लिया. दरअसल इसे भी अपनी मंथली सैलरी से 10 फीसदी से ज्यादा न रखें.
अगर इस आइडियल सिचुएशन की बात करें तो नवीन को कितने रुपए तक की कार खरीदने चाहिए. चलिए इसे कैलकुलेट करते हैं. नवीन 1 लाख 20 हजार डाऊन पेमेंट देने वाले हैं. 10 हजार रुपए मंथली EMI जो 4 साल के लिए रख रहे हैं. यदि हम 8.5 फीसदी सालाना का ब्याज मान लें तो नवीन की कार इस हिसाब से नवीन 6 लाख रुपए तक की कार खरीद सकते हैं. ब्याज के बाद इस कार की कीमत होगी- 6,87,456 रुपए के करीब. इसमें प्रोसेसिंग फीस वगैरह जोड़ दिया जाए तो ये 6 लाख 90 हजार हो जाएगा.
10% और 50 % का नियम होगा दरकिनार
अब यहां ध्यान देने वाली बात ये है कि हमने ब्याज को ध्यान में रखे बिना कैलकुलेशन कर लिया. इससे मंथली EMI 11 हजार रुपए को भी क्रॉस कर जाएगी. यानी EMI का 10 फीसदी का नियम दरकिनार हो जाएगा. कार की कुल कीमत भी 7 लाख के करीब पहुंच जाएगी. ऐसे में नवीन को सवा 5 लाख के आसपास की कार परचेज करनी चाहिए. असमें सारे नियम बड़ी आसानी से एप्लाई होंगे और नवीन का मंथली बजट पर कूल-कूल रहेगा.
ADVERTISEMENT


